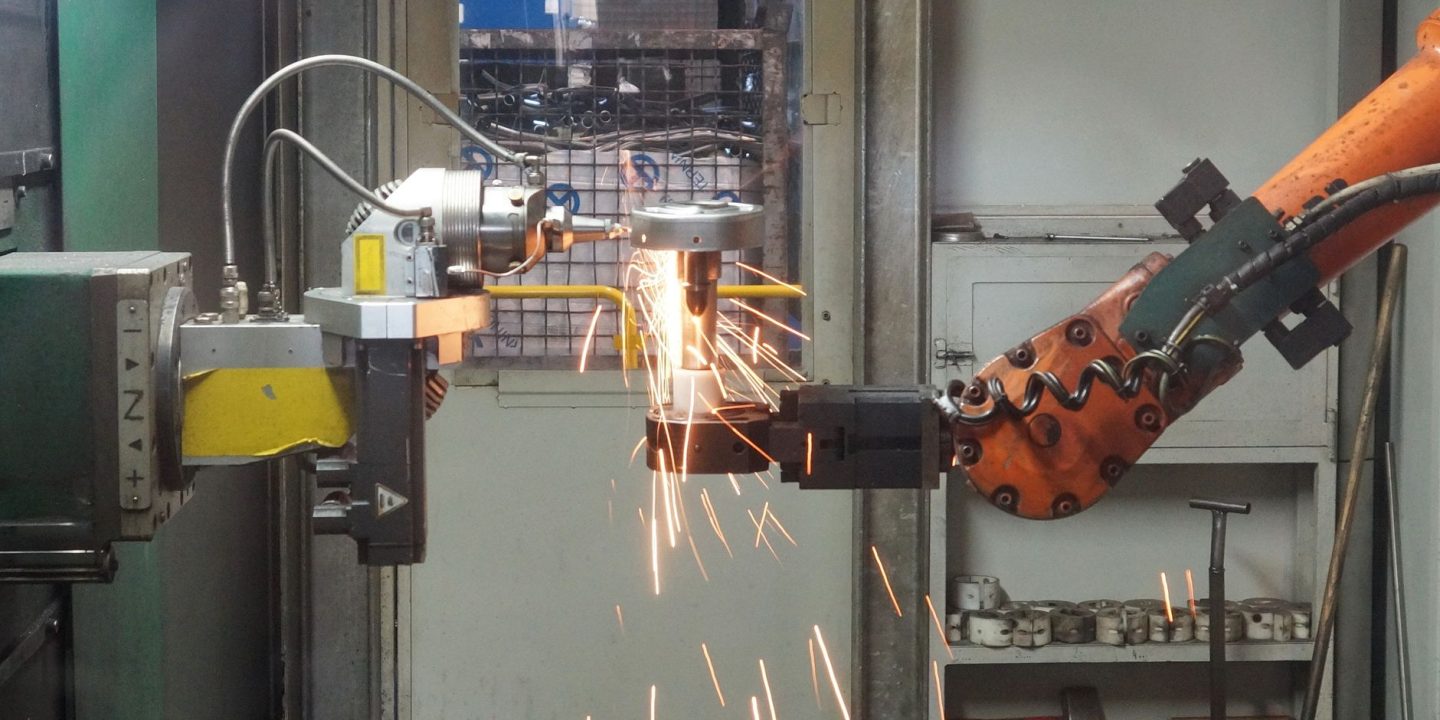
International Federation of Robotics (IFR) podała, że w 2025 r. w fabrykach na świecie działało rekordowe 5 mln robotów przemysłowych. Oznacza to wzrost o 9% w ciągu roku i ponad dwukrotnie większą liczbę maszyn niż siedem lat wcześniej. Dane pokazują jednocześnie wyraźne różnice regionalne: Azja nadal dominuje, obie Ameryki zwiększają liczbę wdrożeń, a Europa rozwija się wolniej.
Fabryki zainstalowały ponad 600 tys. nowych robotów
W 2025 r. zakłady przemysłowe uruchomiły na świecie ponad 600 tys. nowych robotów. Roczna liczba instalacji wzrosła o 11%, co przełożyło się na zwiększenie globalnego zasobu działających maszyn do 5 mln sztuk.
Jane Heffner, president of the IFR, wskazała, że automatyzacja przemysłu rozwija się najszybciej w Azji. Kolejne miejsce pod względem dynamiki zajmuje region obu Ameryk, podczas gdy Europa posuwa się naprzód wolniej.
- 5 mln robotów przemysłowych działało na świecie w 2025 r.
- 9% wyniósł roczny wzrost globalnego zasobu robotów.
- Ponad 600 tys. nowych jednostek zainstalowały fabryki w ciągu roku.
- 11% wyniósł wzrost rocznej liczby instalacji.
IFR nie ogranicza przyczyn tego wzrostu do jednego sektora. Organizacja łączy popyt na automatyzację z niedoborem pracowników, przenoszeniem produkcji bliżej rynków docelowych oraz potrzebą zwiększania odporności łańcuchów dostaw. Znaczenie mają także polityka handlowa i konflikty geopolityczne, które skłaniają producentów do zmiany lokalizacji zakładów.
Chiny odpowiadają za 59% światowych instalacji
Chiny umocniły pozycję największego rynku robotów przemysłowych. W 2025 r. zainstalowano tam 354 tys. jednostek, o niemal 60 tys. więcej niż rok wcześniej. Roczny wzrost wyniósł 20%, a udział Chin w globalnej liczbie nowych instalacji sięgnął 59%.
Na chińskim rynku krajowi producenci sprzedali więcej robotów niż dostawcy zagraniczni. Liczba instalacji maszyn pochodzących od lokalnych firm wzrosła o 15% i osiągnęła 195 tys. sztuk. Dało to chińskim producentom 55% rynku krajowego, wobec 57% w 2024 r.
Drugim największym rynkiem w Azji pozostała Japonia. Tamtejsze fabryki zainstalowały 36 219 robotów, czyli o 19% mniej niż rok wcześniej. Japonia spadła przy tym z drugiego na trzecie miejsce w światowym zestawieniu, ponieważ wyprzedziły ją Stany Zjednoczone. IFR spodziewa się lekkiego wzrostu popytu w Japonii, lecz nie przewiduje dużego odbicia w krótkim ani średnim okresie.
Republika Korei uruchomiła 30 tys. robotów, o 1% mniej niż w 2024 r. Od 2019 r. roczna liczba instalacji utrzymuje się tam w pobliżu 31 tys. sztuk. Kraj zachował czwarte miejsce na świecie, a zapowiadane inwestycje motoryzacyjne mają zacząć wpływać na rynek w latach 2027 i 2028. IFR ocenia, że w 2027 r. popyt może wyjść z utrzymującego się od kilku lat trendu bocznego.
Indie zainstalowały prawie 10,5 tys. robotów, co oznacza wzrost o 15% i szóste miejsce na świecie, za Niemcami. Skala rynku pozostaje wyraźnie mniejsza niż w pięciu największych państwach, ale od 2020 do 2025 r. liczba instalacji rosła średnio o 27% rocznie, według skumulowanego średniorocznego tempa wzrostu (CAGR).
Stany Zjednoczone wyprzedziły Japonię
Stany Zjednoczone stały się w 2025 r. drugim największym rynkiem robotów przemysłowych, ustępując jedynie Chinom. Liczba instalacji wzrosła o 12% i zbliżyła się do 38,5 tys. jednostek. Według IFR był to trzeci najwyższy wynik odnotowany w tym kraju.
Inny kierunek obrał rynek meksykański. Liczba nowych instalacji spadła tam o 7%, do mniej niż 5,2 tys. sztuk. Był to trzeci z rzędu rok spadku. W Kanadzie fabryki uruchomiły natomiast prawie 4 tys. robotów, o 5% więcej niż rok wcześniej. Od 2020 do 2025 r. kanadyjski rynek rósł średnio o 9% rocznie.
Największą dynamikę w regionie osiągnęła Brazylia, gdzie zainstalowano niemal 4,3 tys. robotów, o 38% więcej niż w 2024 r. Głównym źródłem wzrostu była motoryzacja. Zakłady z tego sektora wdrożyły prawie 2,1 tys. jednostek, co oznacza wzrost o 212%. IFR wiąże ten wynik z inwestycjami chińskich producentów samochodów w Brazylii.
Niemcy utrzymują największy rynek robotów w UE
Niemcy zajęły piąte miejsce na świecie i pozostały zdecydowanie największym rynkiem robotów przemysłowych w Europie. W 2025 r. odpowiadały za 41% wszystkich instalacji w Unii Europejskiej. Od 2020 do 2025 r. roczna liczba wdrożeń w różnych sektorach niemieckiego przemysłu rosła średnio o 2%.
Mimo długoterminowego wzrostu sprzedaż w Niemczech spadła w 2025 r. o 8%, do mniej niż 25 tys. robotów. Największym użytkownikiem tych maszyn pozostaje przemysł motoryzacyjny, choć jego udział w niemieckim rynku maleje.
Spadki odnotowały również pozostałe duże rynki europejskie. We Włoszech, zajmujących drugie miejsce w Europie, liczba instalacji zmniejszyła się o 11%, do około 7,8 tys. jednostek. Francja wróciła na trzecie miejsce z wynikiem prawie 4,5 tys. robotów, mimo spadku o 8%. Wyprzedziła Hiszpanię, gdzie zainstalowano około 4,3 tys. maszyn, o 15% mniej niż rok wcześniej.
IFR prognozuje 806 tys. instalacji w 2029 r.
IFR przewiduje dalszy długoterminowy wzrost światowego rynku. Według prognozy w 2026 r. fabryki zainstalują 655 tys. robotów, o 9% więcej niż rok wcześniej. W 2029 r. roczna liczba wdrożeń ma osiągnąć 806 tys. jednostek.
Organizacja oczekuje, że regionalny rozkład inwestycji może się zmieniać, ale nie widzi sygnałów zakończenia globalnego trendu wzrostowego. Za rynki o dużym potencjale uznaje Chiny, Stany Zjednoczone i Indie. Popyt mają wspierać niedobory pracowników oraz reshoring i nearshoring, czyli przenoszenie produkcji do kraju macierzystego albo bliżej docelowego rynku.
Rozwój sztucznej inteligencji, widzenia maszynowego i czujników ma zwiększać możliwości robotów. IFR zakłada również, że łatwiejsze programowanie i integracja systemów obniżą koszty wdrożeń oraz pozwolą stosować roboty w nowych procesach i w kolejnych grupach przedsiębiorstw.
Dla firm w Polsce znaczenie mają przede wszystkim prognozowane obniżenie kosztów wdrożenia oraz prostsze programowanie, ponieważ mogą rozszerzyć zakres opłacalnych zastosowań automatyzacji. Materiał nie podaje jednak danych dla Polski ani cen robotów, więc nie pozwala ocenić lokalnego tempa inwestycji ani budżetu konkretnego projektu.